💰
20% adó-visszatérítés
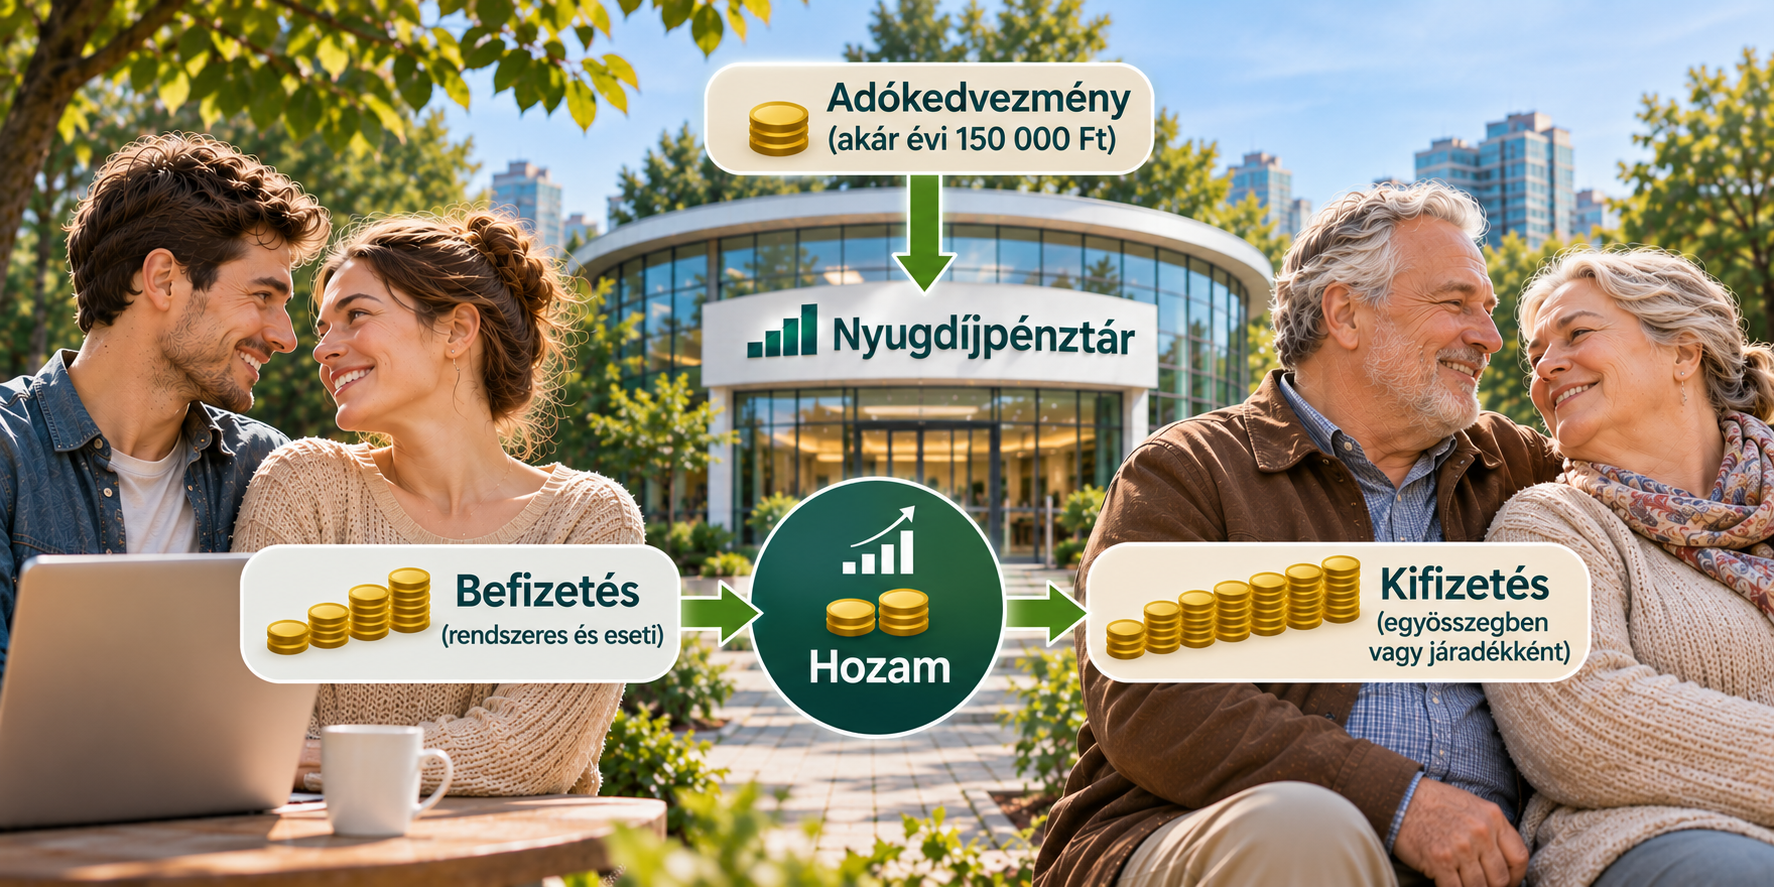
Az éves befizetések után a jogszabályi feltételekkel adó-visszatérítés kérhető, amely a pénztári számládra kerül.
A nyugdíjas éveid nem egy távoli történet részei. Amit ma rendszeresen félreteszel, az később nagyobb szabadságot adhat. A befizetéseid után akár 20% SZJA-visszatérítést is kaphatsz.
Lépj be a Prémium Önkéntes Nyugdíjpénztárba legkésőbb november 15-ig, és add meg a jóváíró kódot: ÖP001
Az akcióhoz november 30-ig legalább 11 000 Ft tagdíjat kell befizetned, és meg kell adnod a szükséges adatkezelési hozzájárulást. A jóváírás a Prémium Egészségpénztárnál felhasználható keret.
Akár 40 000 Ft együtt: ha új egészségpénztári tagként a Prémium003 kóddal a másik akcióra is jogosult vagy, további 10 000 Ft keretet kaphatsz. Egészségpénztári akció →
Az akció új, jogosult nyugdíjpénztári belépőknek szól. A jóváírás nem készpénz; a felhasználás végső határideje 2027. december 31. A két akció kerete csak a külön-külön előírt feltételek teljesítésével adódhat össze.Az önkéntes nyugdíj-, egészség- és önsegélyező pénztári befizetéseid után összesen 20% SZJA-visszatérítés kérhető, legfeljebb évi 150 000 Ft. A keret közös, és csak a rendelkezésre álló személyi jövedelemadó erejéig vehető igénybe.
Az év végéig befizetett összeg is beleszámíthat az adott évi kedvezménybe. A visszatérítés a megjelölt pénztári számlára érkezik.
Kipróbálom az Időgépet+ A választott portfólión elért hozam
Szemléltető becslés, egyéb díjak és személyes adózási feltételek nélkül.
Ha más önkéntes egészség-, önsegélyező vagy nyugdíjpénztárba is fizetsz, az ottani befizetéseket is vedd figyelembe: az önkéntes pénztári adó-visszatérítés együttesen legfeljebb évi 150 000 Ft lehet, elegendő befizetett SZJA esetén.
Nem kell tökéletes időpontot keresned: a rendszeresség és a tudatos választás sokat számíthat.
Az éves befizetések után a jogszabályi feltételekkel adó-visszatérítés kérhető, amely a pénztári számládra kerül.
Az élethelyzetedhez igazíthatod a befizetéseid nagyságát. A rendszeres, kisebb összeg is lehet jó kezdet.
Ha nem választasz portfóliót, a pénztár az alapértelmezett besorolási szabályai szerint helyez el egy portfólióban; a Prémium céldátum-portfóliói a nyugdíjba vonulás időpontjához igazodnak. A portfólió később módosítható. A pontos életkor szerinti besorolást az aktuális szabályzat határozza meg.
A nyugdíjpénztári megtakarítás örökölhető, és kedvezményezett is megjelölhető a szabályok szerint.
Az ügyfélportálon nyomon követheted a megtakarításodat és tájékozódhatsz a portfóliódról.
A befektetési hozamok évről évre változhatnak. A hosszabb időtáv lehetőséget ad a fokozatos építkezésre.
Te döntöd el, mennyit tudsz és szeretnél félretenni. Az Időgép segíthet átgondolni, mekkora megtakarításra lehet szükséged a nyugdíjas éveidben.
A Prémium hivatalos belépési felületén adhatod meg az adataidat és követheted az aktuális lépéseket.
Hozd létre az Ügyfélportál-hozzáférésedet, majd jelentkezz be, hogy nyomon követhesd a megtakarításodat és intézhesd a pénztári ügyeidet.
Állíts be havi rendszeres banki átutalást, vagy – ha a pénztár felületén elérhető – rendszeres bankkártyás fizetést. Így könnyebb következetesen megtakarítani.
Az egészségpénztár a jelenlegi egészségügyi kiadásaidnál lehet hasznos, az önkéntes nyugdíjpénztár pedig a későbbi éveidre segít felkészülni.
Fontos: a két pénztártípus adó-visszatérítése ugyanabba az évi 150 000 Ft-os keretbe tartozik.
Megnézem az egészségpénztári lehetőségeket →Négy magyar nyelvű, ellenőrizhető forrásokra épülő cikk. A statisztikák és hozamok idővel változnak; az aktuális adatokért kattints a forrásokra.
Az éves hozamok erősen változhatnak, ezért a pénztárakat célszerű 10–15 éves nettó hozamok és költségek alapján is összehasonlítani. Az MNB évente közöl összehasonlítható hozamrátákat; a múltbeli hozam nem garancia.
Magyar forrás és további adatok ↗
A hosszabb megtakarítási időtáv növelheti a kamatos kamat hatását. Már kisebb rendszeres befizetések is jelentős összeget eredményezhetnek évtizedek alatt, de a hozam nem garantált. A havi vállalás legyen fenntartható.
Magyar forrás és további adatok ↗
A nominális megtakarítási összeg önmagában nem mutatja a jövőbeni vásárlóerőt. A reálhozam az infláció hatását is figyelembe veszi. A tervezéskor különösen fontos a költségek, a hozamok és az infláció összevetése.
Magyar forrás és további adatok ↗
A nyugdíjig hátralévő évek és a kockázattűrés egyaránt fontosak. A részvényarányosabb portfóliók jobban ingadozhatnak, a konzervatívabb megoldások más hozam-kockázat profilt kínálnak. Döntés előtt olvasd el a pénztár tájékoztatóit.
Magyar forrás és további adatok ↗A pénztári befizetésekhez kapcsolódó adó-visszatérítést az SZJA-bevallásban lehet kérni. A NAV a jóváhagyott összeget nem a bankszámládra, hanem az általad megjelölt önkéntes pénztári számlára utalja.
20%, legfeljebb 150 000 Ft/év – az önkéntes nyugdíj-, egészség- és önsegélyező pénztárakra együtt, elegendő felhasználható SZJA esetén.
Az alábbi, megadott sávos működési levonási modell szerint a befizetések fennmaradó része az egyéni fedezeti számlára kerül. A közzététel előtt a Prémium aktuális alapszabályával ellenőrizendő.
Az éves befizetés első 10 000 forintjának 10%-a.
Az ebbe a sávba eső befizetésrész 6%-a.
Az éves befizetés 350 000 Ft feletti részére e modell szerint nincs működési levonás.
Nemcsak a belépés fontos: a rendszeres felülvizsgálattal és az adószabályok ismeretével többet hozhatsz ki a megtakarításodból.
A legalább 10 éves várakozási idő után, a tagság fenntartásával, legfeljebb háromévente egyszer kérhetsz kifizetést. A hozamrész adómentes lehet, a tőkerészre eltérő adószabályok vonatkozhatnak.
Ha kiveszed a hozamot és nem fizeted vissza, akkor ez nem támogatja a nyugdíjad reálértékének megőrzését. A visszafizetett összeg a feltételek teljesülése esetén új befizetésként adó-visszatérítésre is jogosíthat.
Az egészség-, önsegélyező és önkéntes nyugdíjpénztári befizetések 20%-os adó-visszatérítésének közös felső határa 150 000 Ft, amely 750 000 Ft jogosító befizetésnél érhető el.
A NYESZ után a befizetések 20%-a, évente legfeljebb 100 000 Ft igényelhető vissza (a 2020. január 1. előtt nyugdíjkorhatárt elérőknél 130 000 Ft). Nyugdíjbiztosításnál az éves maximum 130 000 Ft. Az önkéntes pénztári, NYESZ- és nyugdíjbiztosítási adó-visszatérítések együttes felső határa évi 280 000 Ft, megfelelő összegű rendelkezésre álló SZJA esetén.
Ha az önkéntes pénztárakba az adott évben összesen még nem fizettél be 750 000 Ft-ot, számold ki a különbséget. Az év végéig beérkezett jogosító befizetés növelheti a visszatérítést.
Nehéz téma, de fontos: gondold át, ki kapja a megtakarításodat halálod esetén. Több kedvezményezettet is megjelölhetsz és arányokat adhatsz meg a pénztár szabályai szerint.
Ha átmenetileg nem tudsz fizetni, a tagságod ettől általában nem szűnik meg. Tagdíjnemfizetés esetén a pénztár a szabályzat szerint a pozitív hozam terhére működési és likviditási levonást alkalmazhat. A megadott 11 000 Ft-os havi minimum alapján három hónapra 33 000 Ft jut; az aktuális összeget és elszámolási gyakoriságot ellenőrizd.
Vannak jobb és rosszabb befektetési évek, és akár negatív hozam is előfordulhat. Ezért érdemes a pénztárak és portfóliók legalább 10–15 éves átlagos hozamait összehasonlítani. A múltbeli hozam nem garancia a jövőre. Olvasd el a fenti hozamokról szóló cikket is.
Az SZJA-bevallásban ellenőrizd a rendelkezést. Ha több önkéntes pénztárad van, jelöld ki, melyik számlára kéred az összeget.
Ha két pénztárban is tag vagy, a különböző belépési időpontok miatt eltérhet a hozamkivételi lehetőségek ütemezése. Ne feltételezd, hogy automatikusan évente felváltva vehetsz ki hozamot: a 10 éves várakozási időt és a hároméves korlátot pénztáranként ellenőrizd.
Ha nem jelölsz meg portfóliót: a pénztár hatályos alapértelmezett besorolási szabályai alapján kerül a megtakarításod portfólióba. A Prémium életkorhoz és várható nyugdíjba vonulási időponthoz igazodó céldátum-portfóliókat kínál, amelyek befektetési kockázata a céldátum közeledtével fokozatosan csökken. A konkrét automatikus besorolást mindig ellenőrizd a belépési dokumentumokban és a pénztár aktuális szabályzatában. A befektetés hozama nem garantált.
A Prémium Önkéntes Nyugdíjpénztár különböző befektetési összetételű, köztük nyugdíjba vonulási időponthoz igazított céldátum-portfóliókat kínál. A magasabb várható hozam általában nagyobb árfolyamingadozással járhat; a múltbeli hozam nem garancia.
Több évtized állhat rendelkezésre az átmeneti piaci ingadozások kezelésére. A megfelelő kockázati szintet egyénileg érdemes megválasztani.
A felhalmozott vagyon védelme egyre fontosabb szempont lehet. Nézd át a portfóliók összetételét és kockázatait.
Portfólióváltás, hozamok, költségek és szabályok: mindig a pénztár naprakész dokumentumai az irányadók.
Portfóliók a Prémium oldalán ↗Az önkéntes nyugdíjpénztár nonprofit elven működő, tagjai által szervezett intézmény (önkéntes kölcsönös biztosító pénztár). Saját és akár munkáltatói befizetéseidből névre szóló, befektetett nyugdíjcélú megtakarítást gyűjthetsz, amelyet a nyugdíjas éveidben használhatsz fel.
Nem feltétel nélkül. A pénztári befizetésekhez kapcsolódó adó-visszatérítés az SZJA-bevallásban tett rendelkezés, a rendelkezésre álló személyi jövedelemadó és az éves közös keret függvénye.
Nem külön keretben. Az önkéntes nyugdíj-, egészség- és önsegélyező pénztári adó-visszatérítés együttes felső határa évi 150 000 Ft.
Nem. Vannak jobb és rosszabb befektetési évek, és negatív hozam is előfordulhat. Érdemes a 10–15 éves átlagos hozamokat és a portfólió kockázatát vizsgálni, nem csak az utolsó egy év eredményét. A múltbeli hozam nem garancia.
A nyugdíjpénztári megtakarítás hosszú távú célú. A hozzáférésre várakozási idő, nyugdíjszolgáltatási és adózási szabályok vonatkoznak. Belépés előtt olvasd el az aktuális pénztári tájékoztatót.
A magánnyugdíjpénztár a korábbi, társadalombiztosítási nyugdíjrendszerhez kapcsolódó konstrukció volt, míg az önkéntes nyugdíjpénztár külön, saját elhatározásból finanszírozott nyugdíjcélú megtakarítás. Az önkéntes pénztári egyéni számlán felhalmozott vagyonra eltérő jogszabályok és intézményi garanciák vonatkoznak.
A két rendszer alapvetően különbözik. A korábbi magánnyugdíjpénztári rendszer a kötelező nyugdíjrendszerhez kapcsolódott. Az önkéntes nyugdíjpénztár ezzel szemben önkéntes, saját és munkáltatói befizetésekből felépülő, névre szóló nyugdíj-megtakarítás, elkülönített pénztári vagyonnal és MNB-felügyelettel. A magánnyugdíjpénztári átalakítás nem vonatkozott automatikusan az önkéntes pénztári megtakarításokra. A működését külön törvény szabályozza.
A belépéstől számított legalább 10 éves várakozási idő letelte után, a tagság fenntartása mellett, legfeljebb háromévente egyszer lehet kifizetést kérni. A hozamrész adómentes, a tőkerész eltérően adózhat.
A befizetés rugalmas, de a pénztár a szabályzata alapján a pozitív hozam terhére a meg nem fizetett egységes tagdíj működési és likviditási hányadának megfelelő levonást alkalmazhat, legfeljebb a vonatkozó hozam és jogszabályi korlát mértékéig. A 11 000 Ft-os havi minimum és a negyedéves elszámolás aktualitását belépés előtt ellenőrizd.
A pénztár szabályzata szerint egy vagy több haláleseti kedvezményezettet jelölhetsz meg, és meghatározhatod a részesedésüket.
A törvény szerinti nyugdíjkorhatár elérésekor – ideértve az egyes saját jogú nyugellátási jogosultságokat – nyugdíjszolgáltatást kérhetsz egy összegben, járadékként vagy ezek kombinációjával. A 2013-tól belépőknek a nyugdíjszolgáltatás adómentességéhez főszabály szerint 10 éves tagság szükséges, egyes kivételekkel. A nyugdíjkorhatár előtt, 10 év várakozás után a hozam adómentesen felvehető; a tőke adózása a befizetések időpontjától függ. A 2007 utáni befizetéseknél az egyes tőkejóváírások 20 éves időtávja számít az adómentességhez. Vonatkozó pénztári törvény.
Ha készen állsz, a hivatalos Prémium belépési oldalon folytathatod.
Belépek a Prémium Önkéntes Nyugdíjpénztárba ↗Tájékoztatás: Ez a Nekem számít. tájékoztató és közvetítői oldal, amelyet a Prémium Önkéntes Nyugdíjpénztár tagszervezője, Kakas József üzemeltet; nem a Prémium Önkéntes Nyugdíjpénztár hivatalos webhelye. A belépési gomb a pénztár hivatalos felületére irányít, közvetítői azonosítóval. A leírás nem minősül személyre szabott befektetési tanácsadásnak; a mindenkori szabályzatok, költségek, jogszabályok és kockázati tájékoztatók irányadók.